
La práctica de las notificaciones constituye uno de los aspectos esenciales de los procedimientos tributarios, pues de ella depende que el contribuyente tenga un conocimiento efectivo de las actuaciones administrativas y pueda ejercer adecuadamente su derecho de defensa. Sin embargo, una parte importante de la litigiosidad en materia tributaria tiene su origen en defectos o irregularidades en las comunicaciones practicadas por la Administración.
La Ley General Tributaria regula determinadas especialidades en materia de notificaciones, estableciendo diferencias en función de la forma de inicio del procedimiento, las personas legitimadas para recibirlas y los requisitos exigidos para acudir, en su caso, a la notificación por comparecencia.
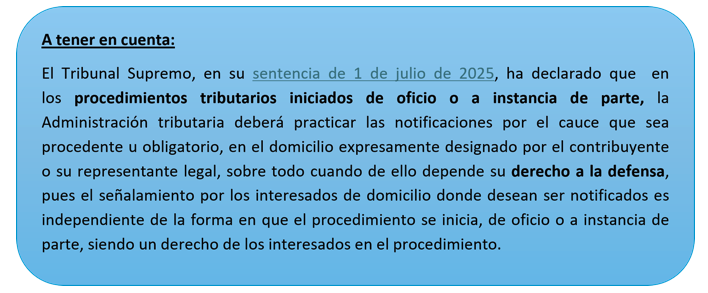
Precisamente, la reciente Resolución del TEAC de 19 de febrero de 2026 (RG 70/2026) ha vuelto a poner de manifiesto la importancia de respetar el domicilio expresamente designado por el obligado tributario, declarando inválida una notificación por comparecencia al haberse acudido al BOE sin haber agotado previamente las posibilidades de notificación ordinaria en el domicilio señalado por el interesado.
¿DÓNDE DEBEN PRACTICARSE LAS NOTIFICACIONES?
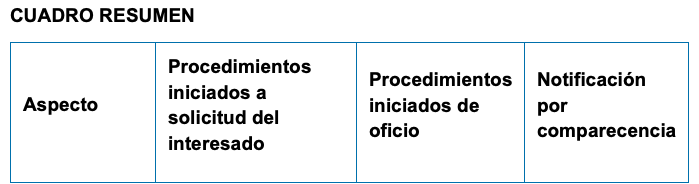
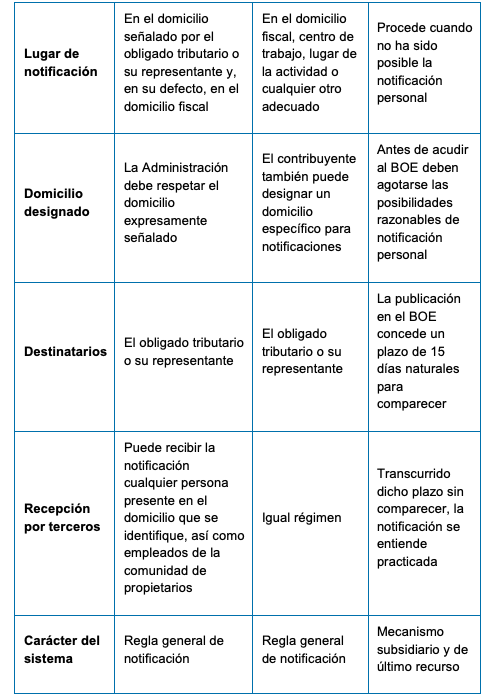
El artículo 110 de la LGT distingue entre los procedimientos iniciados a solicitud del interesado y los iniciados de oficio.
- Procedimientos iniciados a solicitud del interesado
La notificación debe practicarse:
- En el lugar expresamente señalado por el obligado tributario o por su representante.
- En defecto de designación, en el domicilio fiscal de uno u otro.
La Administración está obligada a respetar este orden, de modo que la designación de un domicilio concreto en el procedimiento vincula su actuación.
- Procedimientos iniciados de oficio
La notificación puede practicarse indistintamente en cualquiera de los siguientes lugares:
- El domicilio fiscal del obligado tributario o de su representante.
- El centro de trabajo.
- El lugar donde se desarrolle la actividad económica.
- Cualquier otro lugar adecuado a tal fin.
¿A QUIÉN DEBEN DIRIGIRSE LAS NOTIFICACIONES?
Las notificaciones pueden practicarse directamente al obligado tributario o a su representante cuando éste actúe en nombre del interesado. No obstante, cuando éstos no se encuentren presentes en el momento de la entrega, el artículo 111 de la LGT permite que puedan hacerse cargo de la misma:
- Cualquier persona que se encuentre en el domicilio o lugar señalado y haga constar su identidad.
- Los empleados de la comunidad de propietarios o de vecinos donde radique el domicilio.
Por el contrario, el rechazo de la notificación realizado por el interesado o por su representante implica que ésta se tenga por efectuada.
LA NOTIFICACIÓN POR COMPARECENCIA: UN MECANISMO EXCEPCIONAL
La notificación por comparecencia o edictal se regula en el artículo 112 de la LGT y únicamente procede cuando no haya sido posible practicar la notificación por causas no imputables a la Administración.
En estos supuestos, la Administración publica un anuncio en el BOE, mediante el que se cita al interesado para que comparezca y acceda al contenido del acto notificado.
Para ello, deben concurrir los siguientes requisitos:
1. Que se hayan realizado previamente dos intentos de notificación:
-
- En el domicilio fiscal, en los procedimientos iniciados de oficio.
- En el domicilio designado por el interesado, cuando el procedimiento se haya iniciado a su solicitud.
2. Que las circunstancias de dichos intentos consten en el expediente.
3. Que se hayan agotado las posibilidades razonables de notificación personal.
Además, los intentos de notificación deben cumplir determinados requisitos. Si el primero se efectúa antes de las 15:00 horas, el segundo deberá realizarse después de dicha hora y viceversa, debiendo existir entre ambos una diferencia mínima de tres horas y practicarse dentro de los tres días siguientes.
Si tampoco fuera posible practicar la notificación, la Administración podrá publicar un anuncio en el BOE, disponiendo el interesado de un plazo de quince días naturales para comparecer. Transcurrido dicho plazo sin comparecer, la notificación se entenderá practicada a todos los efectos legales
EL CRITERIO RECIENTE DEL TEAC
En su Resolución de 19 de febrero de 2026, el TEAC analiza el caso de una contribuyente que, tras solicitar la rectificación de su autoliquidación del Impuesto Temporal de Solidaridad de las Grandes Fortunas, había designado expresamente un domicilio profesional a efectos de notificaciones. No obstante, la Administración intentó notificar la resolución del recurso de reposición en un domicilio distinto y, tras resultar infructuosos dos intentos, acudió a la notificación por comparecencia mediante anuncio en el BOE.
El TEAC concluye que la Administración incumplió lo dispuesto en el artículo 110.1 de la LGT, al prescindir del domicilio expresamente designado por la interesada y acudir prematuramente a la notificación por comparecencia. En consecuencia, declara inválida la publicación en el BOE y considera que la resolución del recurso de reposición únicamente quedó válidamente notificada cuando la representante autorizada tuvo conocimiento efectivo de la misma, por lo que la reclamación económico-administrativa debía considerarse presentada en plazo.